![facturaelectronica.dataico.comhs-fshubfslogoDataico2-1.png]](https://portaldelcliente.dataico.com/hs-fs/hubfs/social-suggested-images/facturaelectronica.dataico.comhs-fshubfslogoDataico2-1.png?height=40&name=facturaelectronica.dataico.comhs-fshubfslogoDataico2-1.png)
¿Qué son las responsabilidades fiscales?
Las responsabilidades fiscales son el compromiso que tienen las personas naturales o jurídicas respecto a sus obligaciones tributarias con la DIAN, representadas en montos de pago de impuestos. Varían según la situación financiera y el tipo de actividad económica del contribuyente.
En términos simples, son obligaciones legales que determinan cómo y cuánto aporta un contribuyente al sistema tributario.
¿Por qué son importantes para las empresas?
La responsabilidad fiscal que aparece en el RUT no es un dato meramente informativo; tiene implicaciones directas en documentos y procesos como:
- La generación de factura electrónica de venta (Art. 29 de la resolución 000042 de 2020).
- La aceptación del XML de los documentos electrónicos conforme a los anexos técnicos de la DIAN.
- La correcta liquidación de impuestos, costos, deducciones e impuestos descontables (Art. 771-2 del Estatuto Tributario).
Según el artículo 29 de la Resolución 000042 de 2020 y el anexo técnico de factura electrónica, estas responsabilidades deben estar obligatoriamente informadas en los datos del emisor para poder enviar documentos electrónicos válidos.
Las responsabilidades que Dataico reconoce son:
| Código | Responsabilidad | Descripción |
|---|---|---|
| O-47 | Régimen Simple de Tributación |
Unifica impuestos para emprendedores y comerciantes según nivel de ingresos. |
| 13 | Gran Contribuyente |
Contribuyentes clasificados por volumen de ingresos, patrimonio o recaudo (Resolución 000105 de 2020). |
| 15 | Autorretenedor |
Personas jurídicas que hayan solicitado a la DIAN esta responsabilidad. |
| 23 | Agente de Retención IVA |
Obligados a retener el impuesto sobre las ventas. |
| R-99-PN | No Responsable | No cumple ninguna de las otras responsabilidades. |
Configuración en Dataico
Cuando la responsabilidad fiscal está registrada en el RUT y se cargan o actualizan los datos de la cuenta en Dataico, la plataforma sincroniza automáticamente esta información, asegurando que los documentos electrónicos se emitan con los datos correctos.
¿Cuáles son?
A partir del 1 de agosto de 2020, con el Anexo Técnico versión 1.8, la DIAN definió las siguientes responsabilidades fiscales que aplican en los documentos electrónicos:
- O-13 Gran contribuyente
- O-15 Autorretenedor
- O-23 Agente de retención IVA
- O-47 Régimen simple de tributación
- R-99-PN No responsable (se usa cuando no aplica ninguna de las cuatro anteriores; cubre régimen común, ordinario y especial)
La responsabilidad de IVA es independiente de estas responsabilidades fiscales:
- Régimen simplificado equivale a No Responsable de IVA.
- Régimen común equivale a Responsable de IVA (código 48).
Dónde se ven en la factura
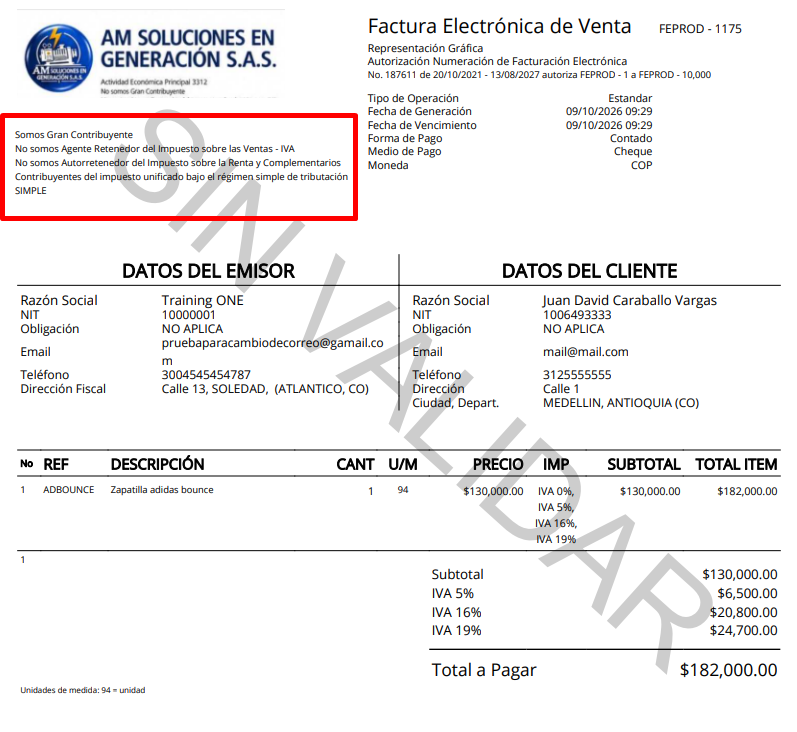
En la factura emitida, las responsabilidades fiscales aparecen en la parte superior izquierda del documento, en la sección Datos del emisor. La responsabilidad del IVA aparece en esa misma sección.
Cómo actualizarlas en Dataico
En la pantalla de edición de la empresa el campo aparece como solo lectura. Para actualizarlo hay que subir el RUT actualizado:
- Ir a la esquina superior derecha, hacer clic en el ícono de las tres líneas horizontales y seleccionar Configuración.
- Hacer clic en Editar Empresa.
- Usar la opción de editar la información con el RUT, subiendo el PDF del RUT actualizado descargado de la DIAN.
- Guardar los cambios.
Las responsabilidades registradas en el RUT quedan reflejadas en el PDF de las facturas que se emitan desde esa cuenta.
¿Cómo verificar la responsabilidad fiscal de un contribuyente?
Consulta el RUT en la sección "Responsabilidades, calidades y atributos":
- Si aparece alguno de los códigos listados (47, 13, 15, 23), esa es la responsabilidad fiscal del contribuyente.
- Si no aparece ninguno de esos códigos, se aplica el código R-99-PN – No responsable.

Ejemplo 1: Con responsabilidad fiscal definida
Si en el RUT aparece, por ejemplo, el código 47 – Régimen simple de tributación, esta será la responsabilidad fiscal.

Ejemplo 2: Sin responsabilidades fiscales específicas
Si en el RUT no aparece ninguno de los códigos mencionados anteriormente, se entiende que el contribuyente no tiene responsabilidades fiscales adicionales.
En este caso, se aplica el código R-99-PN – No responsable.
